cartão de crédito cashback: limites e benefícios para comparar
Ao comparar cartão de crédito cashback, o primeiro ponto é perceber onde o benefício realmente compensa. Nem sempre a percentagem devolvida supera a anuidade, a comissão de disponibilização ou outras despesas associadas ao uso do cartão.
Também vale a pena confirmar se o cashback é automático, se tem teto mensal ou anual e se exige um valor mínimo de compras.
Aprenda a ganhar mais com cashback nos seus cartões de crédito
Solicite já o seu cartão de crédito digital com aprovação rápida
Veja como ter um cartão de crédito online com cashback e praticidade
Limites de cashback podem reduzir bastante a vantagem real, sobretudo em cartões pensados para perfis de consumo muito específicos.
Outro critério importante é o tipo de retorno: alguns programas devolvem saldo para descontar na fatura, enquanto outros aplicam regras próprias de resgate.
Antes de aderir, compare ainda se o cartão inclui seguros, benefícios adicionais e condições de pagamento que possam justificar um custo mais alto.
Como funciona o cashback num cartão de crédito
Num cartão de crédito cashback, cada compra elegível gera uma devolução calculada sobre o valor gasto, normalmente após o fecho da fatura ou em ciclos definidos pelo emissor.
Esse valor pode ser creditado como desconto na fatura, saldo acumulado ou benefício semelhante, mas o modo de utilização varia de cartão para cartão.
É importante confirmar se todas as categorias contam para cashback, porque algumas operações, como levantamentos, pagamentos de serviços ou transferências, podem ficar de fora.
Condições de elegibilidade também podem incluir um mínimo de compras mensais ou a necessidade de pagar a fatura dentro do prazo, o que evita perder o retorno acumulado.
Na prática, o cashback funciona melhor quando o cartão se adapta aos seus hábitos de consumo e não obriga a gastos extra para “compensar” a oferta.
Vantagens reais: quanto podes poupar em compras do dia a dia
As poupanças reais de um cartão de crédito cashback aparecem nas despesas que já faz todos os meses: supermercado, combustível, farmácia, transportes e pequenas compras online.
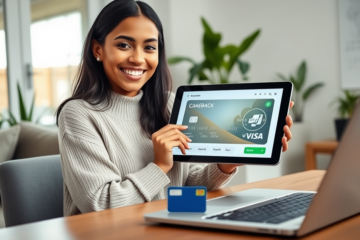
Quando o cartão devolve uma percentagem sobre estas compras, o valor acumulado pode aliviar a fatura sem exigir mudanças no orçamento.
Por exemplo, num gasto mensal de 500€, um cashback de 1% gera 5€ de retorno. Parece pouco, mas ao fim de um ano já representa 60€, e a poupança só vale a pena se não houver custos que a anulem.
Para perceber se compensa, avalie estes pontos:
- valor médio gasto por mês
- percentagem de cashback aplicada
- limites máximos de devolução
- anuidade e outras comissões
- condições para resgatar o saldo
Se costuma fazer compras frequentes e pagar a fatura a tempo, o cashback pode transformar gastos correntes num pequeno desconto recorrente.
Em Portugal, vale também a pena comparar o cartão com outras formas simples de poupar no dia a dia, como promoções, listas de compras e cartões de desconto.
Taxas, anuidades e condições a comparar antes de pedir
Antes de pedir um cartão de crédito cashback, confirme se a anuidade é fixa, gratuita no primeiro ano ou condicionada a um volume mínimo de compras.
Muitas vezes, a diferença entre um cartão barato e um cartão mais completo está nas taxas de utilização e não apenas no cashback anunciado.
Também convém analisar a TAEG, o prazo de pagamento sem juros e as comissões por operações como saques, pagamentos ao estrangeiro ou emissão de segunda via.
Estes custos podem reduzir rapidamente o benefício se o cartão for usado fora do padrão habitual.
| O que comparar | Porque importa |
|---|---|
| Anuidade | Pode anular parte do cashback recebido |
| TAEG e juros | Afetam o custo se não pagar a totalidade da fatura |
| Comissões extra | Pesam em operações fora das compras normais |
| Condições de adesão | Podem exigir rendimento mínimo ou histórico de crédito |
| Regras do cashback | Definem limites, exclusões e forma de resgate |
Se o cartão exigir fidelização, compras mínimas ou débito automático para manter o benefício, avalie se essas condições fazem sentido para o seu uso real.
O melhor cartão é o que combina retorno simples, custos previsíveis e pouca margem para surpresas.
Melhores cartões de crédito cashback em Portugal: o que analisar
Para escolher os melhores cartões de crédito cashback em Portugal, compare sempre o que realmente recebes com o que podes pagar em comissões e juros.
Um cartão com percentagem alta pode ser pouco vantajoso se tiver teto mensal baixo ou condições difíceis de cumprir.
Há opções no mercado com foco em campanhas temporárias, como ofertas de 3% nos primeiros meses, e outras com cashback mais estável, mas normalmente mais limitado.
Em muitos casos, o que mais pesa é saber se o retorno é em saldo direto, desconto na fatura ou programa associado a uma marca parceira.
Limite anual e elegibilidade das compras são dois critérios decisivos, sobretudo para quem faz muitas despesas no dia a dia.
Também vale a pena confirmar se o cartão exige domiciliação de pagamentos, gasto mínimo ou adesão digital para ativar o benefício.
- percentagem de cashback e duração da oferta
- teto mensal ou anual de devolução
- anuidade e comissões associadas
- modo de resgate do cashback
- restrições por categoria de compra
Se quiseres comparar soluções com mais detalhe, consulta um comparador de cartões com cashback e cruza os dados com o teu padrão de consumo.
Limites, exclusões e armadilhas comuns nos programas de cashback
Nem todos os gastos contam para o cashback. Em muitos cartão de crédito cashback, ficam excluídos levantamentos, transferências, pagamentos de serviços, carregamentos e, por vezes, compras em categorias específicas.
Outro ponto a vigiar é o teto de devolução. Um cartão pode anunciar uma percentagem apelativa, mas limitar o benefício a um valor mensal ou anual baixo, o que reduz bastante a vantagem real.
Também há armadilhas na forma de resgate: o cashback pode expirar, só poder ser usado em fatura futura ou exigir um mínimo acumulado antes de ficar disponível.
Antes de aderir, confirme se existe anuidade, se o benefício depende de pagamento integral da fatura e se há condições promocionais que terminam ao fim de alguns meses.
| Armadilha comum | Efeito prático |
|---|---|
| Compras excluídas | Menos devolução do que esperava |
| Teto baixo | O cashback deixa de crescer após certo valor |
| Resgate difícil | O saldo pode ficar parado ou expirar |
| Condições promocionais | O benefício pode baixar após o período inicial |
O ideal é escolher um cartão simples de usar, com regras transparentes e compatível com os seus gastos reais.
Como escolher o cartão mais adequado ao teu perfil de consumo
O cartão mais adequado começa por refletir o teu padrão de gastos: compras frequentes em supermercado, combustível, viagens ou compras online podem beneficiar de programas diferentes.
Se o teu objetivo é poupar no essencial, dá prioridade a um cartão com regras simples, cashback fácil de resgatar e custos baixos; se valorizas mais serviços adicionais, confirma se essas vantagens compensam a anuidade.
Para quem está a escolher o primeiro cartão, o ideal é evitar soluções complexas e comparar apenas o que importa: limite de crédito, TAEG, prazos sem juros e exigências de rendimento ou domiciliação.
Uma boa prática é testar se o cartão encaixa no teu orçamento mensal sem te obrigar a gastar mais para “ganhar” cashback.
Como resume a DECO Proteste, o cartão mais adequado é o que se ajusta ao teu perfil de consumo e ajuda a poupar nas anuidades.
Evita custos ocultos e não escolhas um cartão só pela percentagem anunciada; no fim, o valor real depende do teu uso e das condições contratadas.
Passo a passo para pedir e começar a usar o cartão com cashback
Depois de escolher o cartão de crédito cashback, o pedido costuma começar com o preenchimento dos dados pessoais, rendimento e contactos, seguido da análise do perfil financeiro.
Em alguns casos, a aprovação pode depender de documentação adicional ou de critérios internos do emissor.
Antes de submeter a proposta, confirma a anuidade real, o limite de crédito inicial e as regras do cashback para saberes exatamente o que vais receber e em que condições.
Quando o cartão for aprovado, ativa-o de imediato e define o pagamento da fatura para evitar juros e falhas no benefício. Também é útil acompanhar, nas primeiras compras, se o cashback está a ser registado como esperado.
Se o retorno não aparecer, revê se a compra era elegível, se atingiste algum teto ou se existe um prazo de contabilização. Assim começas a usar o cartão com mais segurança e menos margem para surpresas.